全球矿业周览:巨头扩张与资源博弈并行,关键金属供应格局生变
2026年1月最后一周,全球矿业领域的关键词是 “扩张” 与 “博弈” 。一方面,中国矿业巨头在海外资源并购上继续高歌猛进,以惊人速度锁定战略性资产;另一方面,主要资源国政策收紧与全球结构性需求共振,持续推高金属价格,并可能重塑未来数年的供应格局。资本市场上,矿业板块已成为最受瞩目的焦点之一。
一、国内矿业:巨头海外并购再显“中国速度”,国内资源安全议题凸显
洛阳钼业上演“洛钼速度”,40天完成巴西大型金矿交割
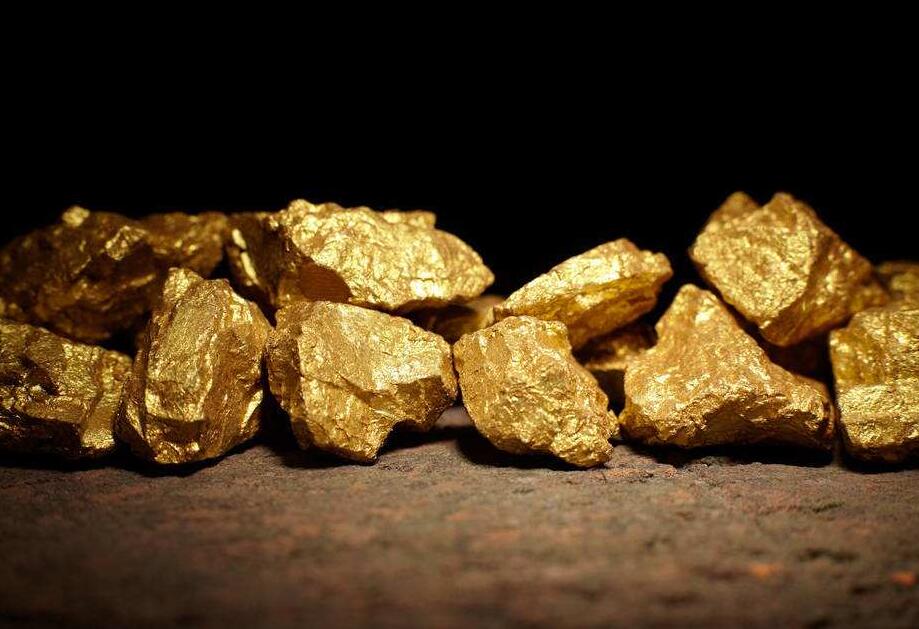
2026年开年,洛阳钼业便以一场教科书级的跨国并购震惊市场。公司以最高10.15亿美元收购的巴西Aurizona、RDM及Bahia三处金矿资产,于1月23日正式完成交割。从去年12月15日宣布交易到最终交割,全程仅用时40天,充分展现了其高效的跨国运营能力。此次收购的并非待开发项目,而是资源储量丰厚、基础设施完善的在产矿山,预计2026年即可为公司贡献6至8吨的黄金产量,并立即产生利润。
此举标志着洛阳钼业“铜金并行”战略的加速落地。公司董事长刘建锋表示,结合2025年收购的厄瓜多尔金矿,两大项目有望为公司带来每年20吨以上的黄金产能,并计划在2030年前实现可观的增长。在近期国际金价逼近每盎司5000美元历史高位的背景下,此次逆周期低成本并购,显著增强了公司在贵金属领域的资源储备和盈利能力。
锂价强势上行,江西矿端扰动引发供给担忧
尽管处于传统消费淡季,国内锂市场却呈现出“淡季不淡”的强势格局。根据中信建投证券报告,本周工业级碳酸锂和电池级氢氧化锂价格持续上涨。推动价格上涨的核心原因在于供给端的多重扰动:江西部分锂云母矿面临采矿证续期的流程压力,加之《固体废物综合治理行动计划》落地后尾矿处理监管趋严,放大了市场对锂资源供应的担忧。
与此同时,行业整体库存处于极低水平。数据显示,上游锂盐厂成品库存已不足2万吨,下游材料厂库存也不足4万吨。在“低库存”格局下,任何供给端的紧缩信号都被迅速放大。此外,一季度因出口退税政策调整带来的“抢出口”预期,也为需求端提供了支撑,市场对今年二季度可能出现的供给紧张局面担忧加剧。
二、国际矿业:资源民族主义抬头,矿业股迎来“超级周期”热议
印尼大幅削减镍矿配额,全球供应缺口预期升温
全球最大的镍生产国印尼再度出手加强资源管控,对国际市场投下“震撼弹”。据报道,印尼政府预计将2026年镍矿的全年生产配额设定在2.5亿至2.6亿吨,较2025年出现大幅下滑。这并非孤立事件,而是2025年以来一系列政策收紧的延续——包括将镍矿基准价计税方式上调、将生产配额审批从三年改为一年一审,以及严控新建镍火法冶炼产能等。
中信证券分析指出,若此配额真正落地,可能导致2026年印尼镍产量下滑,进而引发全球镍行业出现约20万吨的供应短缺,推动伦敦金属交易所(LME)镍价上涨至2.2万美元/吨。此举凸显了资源国通过控制出口来提升产业链价值的强烈意图,也将迫使全球下游企业重新评估供应链安全。

矿业股狂飙引关注,被重新定义为“结构性战略资产”
一个显著的趋势是,全球矿业股正从乏味的周期性板块,转变为资本追逐的明星。明晟全球金属与采矿指数自2025年初以来已飙涨近90%,表现超越了半导体、银行等众多热门板块。欧洲基金经理对该板块的净超配比例已达26%,创下四年新高。
市场观点认为,驱动这一转变的深层逻辑在于,铜、铝等大宗商品的需求逻辑已发生根本变化。它们正从单纯依赖全球经济增长的“周期性商品”,转变为受益于人工智能数据中心、电动汽车、可再生能源等长期结构性需求的“战略资产”。投资者开始通过配置矿业股来分享全球能源转型与科技革命的长期红利,这使得矿业板块对经济短期波动的敏感性下降,韧性增强。
 首页
 产品中心
 服务中心
 联系我们