本周,全球矿业舞台的聚光灯,同时照亮了非洲海岸的巨轮与华盛顿的谈判桌。一方面,中国在构建多元化资源保障体系的道路上,迎来了一个划时代的里程碑;另一方面,一场由西方国家主导、旨在重塑关键矿产供应链秩序的“去风险”联盟正在加速成型。资源,这一埋藏于地底的财富,正前所未有地紧密交织着大国国力、产业安全与地缘政治的复杂脉络。
一、 国内动态:从海外拓荒到内生增长的全面进击
1.历史性抵达:西芒杜铁矿首航中国,全球资源格局迎来“第三极”
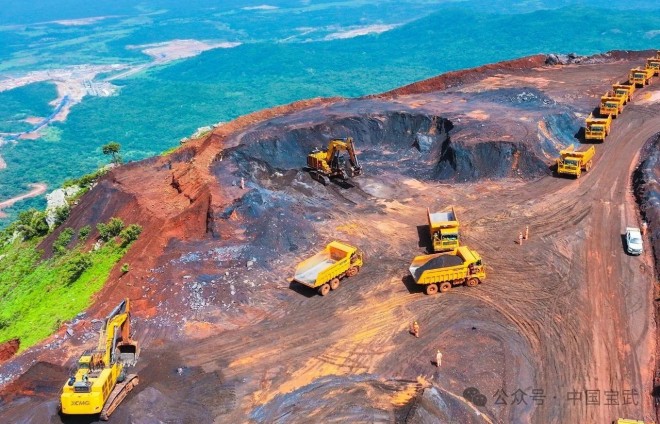
2025年1月17日,一艘承载着战略意义的货轮缓缓靠泊中国宝武马迹山港。它所装载的,是来自几内亚西芒杜铁矿的近20万吨高品质矿石。这不仅仅是一船货物,它宣告了一个历时十数年、投资超千亿人民币的“世纪工程”正式进入产出阶段。作为全球储量最大、品质最高的未开发铁矿,西芒杜由中国宝武、中铝集团等牵头的中方联合体实质性主导。在其全面达产后,高达1.2亿吨的年产能,将如一支强大的生力军,与澳大利亚、巴西形成“三足鼎立”之势。
几乎在同一时间,行业龙头紫金矿业发布了创纪录的2025年半年度成绩单:归母净利润232.9亿元,同比激增54.4%。这份亮眼财报的背后,是公司从“跨国并购”到“全球卓越运营”的成功转型。其位于刚果(金)的卡莫阿铜矿、塞尔维亚的佩吉铜金矿等世界级资产已度过建设爬坡期,进入稳定高产、贡献利润的黄金阶段。紫金的业绩,是中国矿业企业从单纯的“资源买家”蜕变为“全球资源运营商”的缩影。它证明,中国资本不仅能获取资源,更能以国际一流的成本控制与运营效率,将其转化为实实在在的竞争力与盈利能力,在全球赛道上与国际巨头正面竞技。
在积极开拓海外的同时,国内资源的“深度”与安全“底线”也在同步夯实。地质勘查领域传来战略性认识:被誉为“亚洲水塔”的青藏高原,在“十四五”期间新增铜资源量已超2000万吨,整体预测潜力更达1.5亿吨,正崛起为世界级铜资源储备基地。与此同时,一场针对历史遗留问题的“扫雷”行动成效显著。截至去年底,全国累计完成91,332个废弃矿洞的封堵,整体封堵率93.36%。这一“一增一堵”,清晰地勾勒出中国矿业发展的双轮驱动逻辑:向外拓展战略空间,向内挖掘资源潜力并筑牢安全与环保的根基,为可持续发展扫清障碍。
本周,一场没有硝烟的战略界定在美国完成。美国地质调查局(USGS)更新了其官方关键矿产清单,历史上首次将“铜”和“银”纳入其中。这份清单绝非简单的学术分类,而是美国一系列贸易、投资、补贴和供应链政策的“总纲”。将广泛应用于电网、新能源和工业领域的铜提升至“关键”战略高度,标志着大国资源竞争已从锂、钴、稀土等“尖端领域”,全面蔓延至支撑现代经济体系的基础材料领域。这意味着,未来任何涉及铜的全球贸易与投资,都可能面临更严格的政治审查和潜在的壁垒,全球矿产供应链被“政治化”分割的趋势进一步加剧。
政策清单之外,联盟行动紧随其后。在华盛顿,七国集团(G7)及澳大利亚、印度等多国财长共同发声,誓言采取“快速行动”推动关键矿产供应链的多元化。这场高层会议的共识,实质上是一份针对现有供应链格局(中国占据优势)的“联合行动宣言”。从非洲的钴矿投资到南美的锂盐湖开发,从扶持本土加工产能到建立盟友间的优先采购协议,一场由政府资金、外交杠杆和私人资本共同驱动的供应链重组运动已拉开大幕。资源竞争,已从企业间的市场博弈,升级为国家联盟间的系统性、战略性博弈。

在所有资源国中,印尼的动作最能牵动全球市场的神经。本周,全球矿业巨头淡水河谷(Vale)的印尼子公司对外确认,因其2026年的镍矿开采计划未能获得印尼政府批准,公司已暂停相关采矿活动。这一事件如同投入平静湖面的巨石,瞬间激化了市场对供应紧张的担忧。作为全球最大的镍生产国,印尼任何关于出口政策、配额分配或环保标准的细微调整,都足以引发伦敦金属交易所(LME)价格的剧烈波动。此事再次警示世界:在资源民族主义抬头的背景下,核心资源国的国内政治与政策审查,已成为影响全球资源流动的、最不可预测的“X因素”,迫使所有国际投资者必须将“政治风险管理”置于与地质和技术风险同等重要的位置。
 首页
 产品中心
 服务中心
 联系我们